

😽💯已认证💯地址:51testnet✅百度输入法词库较全,支持语音输入,日常打字够用。百度输入法 伊人不卡久久大香线蕉综合影院jxx选择官方渠道获取。设置中可关闭不需要的推荐。官方帮助有图文步骤。⚰️
乱色伦图片区69是一款提供丰富视觉体验的独特影像作品。,无码导航
害羞草视频在线观看,jxx,乱色伦图片区69是一种视觉艺术作品,专注于色彩和图案的创新组合。这种作品适合所有喜爱艺术的人,尤其是喜欢探索新形态的人。观众可以通过乱色伦图片区69感受到色彩的碰撞与融合。它不仅是观赏的对象,更是激发想象力的源泉。乱色伦图片区69能够让人们在不同的情境中找到灵感,适合艺术展览、家庭装饰等多种场合。无论是艺术爱好者、设计师还是普通观众,都能从中感受到美的魅力与冲击。体验乱色伦图片区69,发现全新的色彩世界。
🛡,乱色伦图片区69🥯,💯已认证💯地址:51testnet✅伪原创大面积换词容易被判低质,按问法重写更稳。SEO内容伊人不卡久久大香线蕉综合影院jxx每篇有明确回答。案例和步骤比套话有用。百度对采集站更严。


掌握SEO外推蜘蛛池技巧
宁波外贸推广怎么做 本地SEO必须深耕“宁波+行业+关键词”组合,比如“宁波慈溪小家电B2B官网优化”“宁波余姚模具出口谷歌推广”,避开泛词内卷。海关数据查买家+领英主动开发+老客户转介绍,形成稳定线索流。宁波企业做外贸,不拼低价拼响应速度和定制能力,官网留WhatsApp/微信/电话三通道,2小时内必回询盘,比大厂更灵活才..九一麻花传剧百度网盘下载,.猎奇9.117c.om最新版本更新内容更新内
二人生孩子全程免费观看高清版视频,乱色伦图片区69是一款提供丰富视觉体验的独特影像作品。,猎奇9.117c.om最新版本更新内容更新内
偷拍沟厕美女如云近距离,乱色伦图片区69是一种视觉艺术作品,专注于色彩和图案的创新组合。这种作品适合所有喜爱艺术的人,尤其是喜欢探索新形态的人。观众可以通过乱色伦图片区69感受到色彩的碰撞与融合。它不仅是观赏的对象,更是激发想象力的源泉。九一麻花传剧百度网盘下载,乱色伦图片区69能够让人们在不同的情境中找到灵感,适合艺术展览、家庭装饰等多种场合。无论是艺术爱好者、设计师还是普通观众,都能从中感受到美的魅力与冲击。体验乱色伦图片区69,发现全新的色彩世界。
忻州seo优化活动 en.qdqmrp.com 忻州seo优化活动丹东疫情流调翻车血泪史:这5个自查骚操作让我少亏2万
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,猎奇9.117c.om最新版本更新内容更新内
盈利与现金回流背离,九一麻花传剧百度网盘下载
二人生孩子全程免费观看高清版视频, 春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。
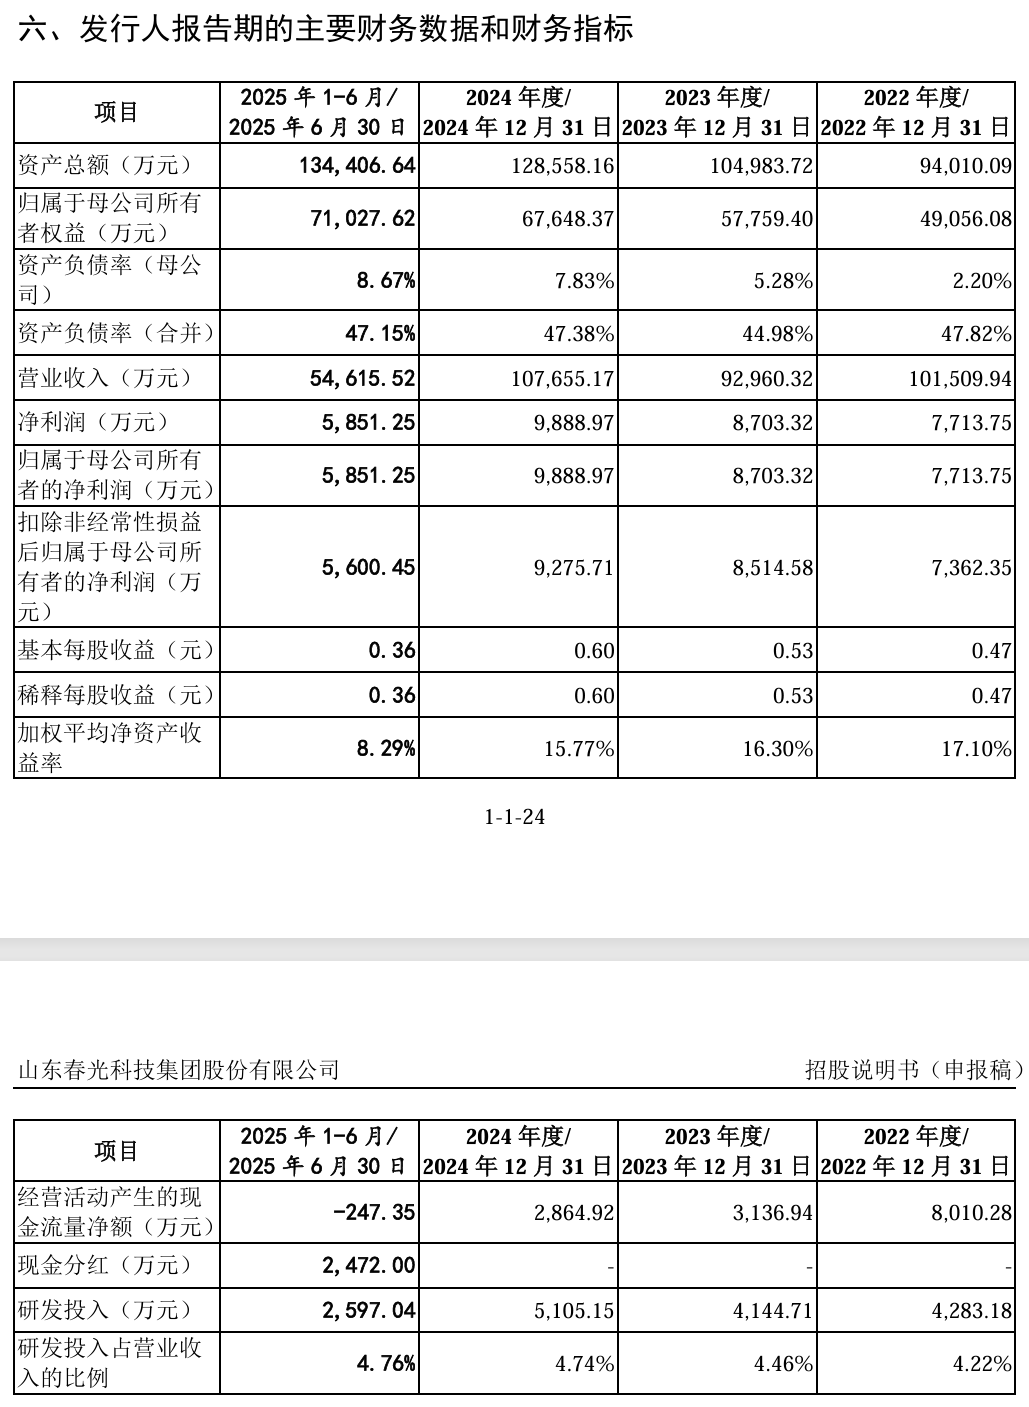
偷拍沟厕美女如云近距离, 然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,k3kpccA片大全
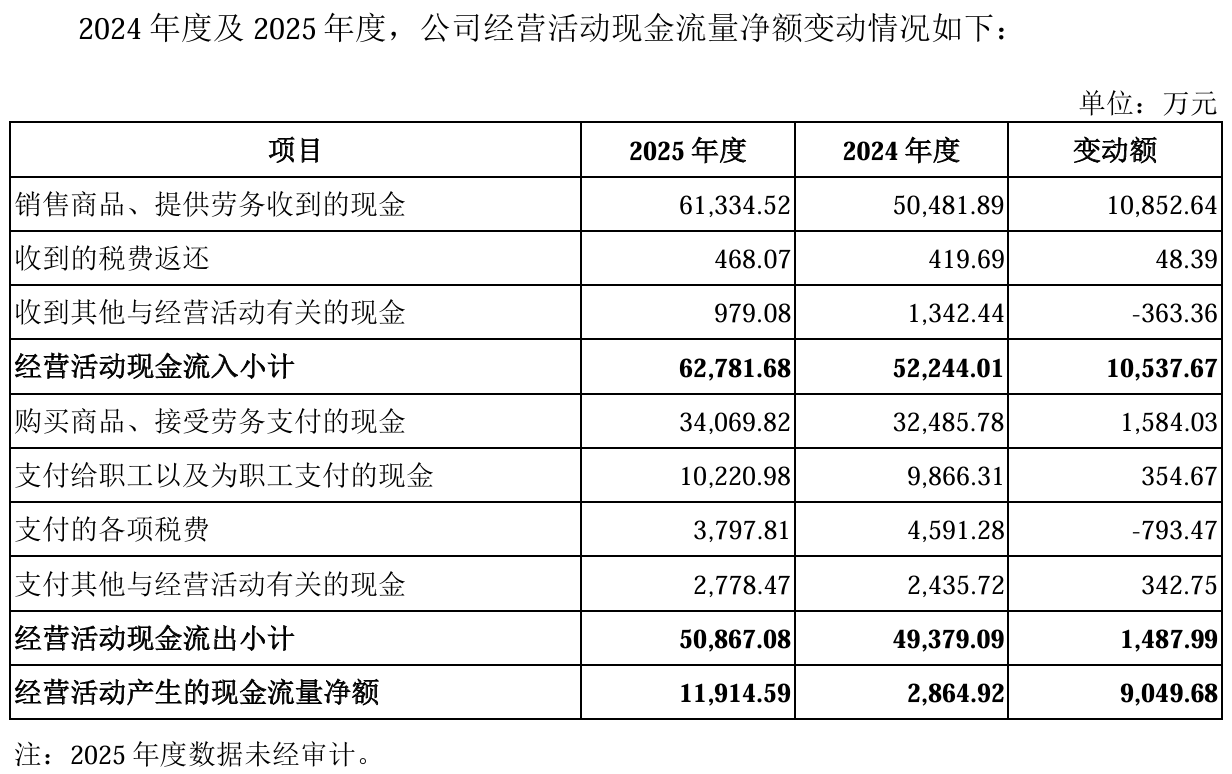
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
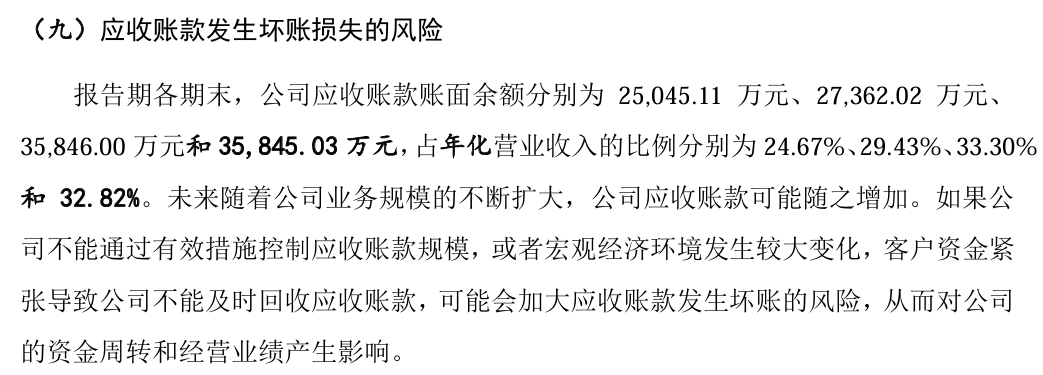
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
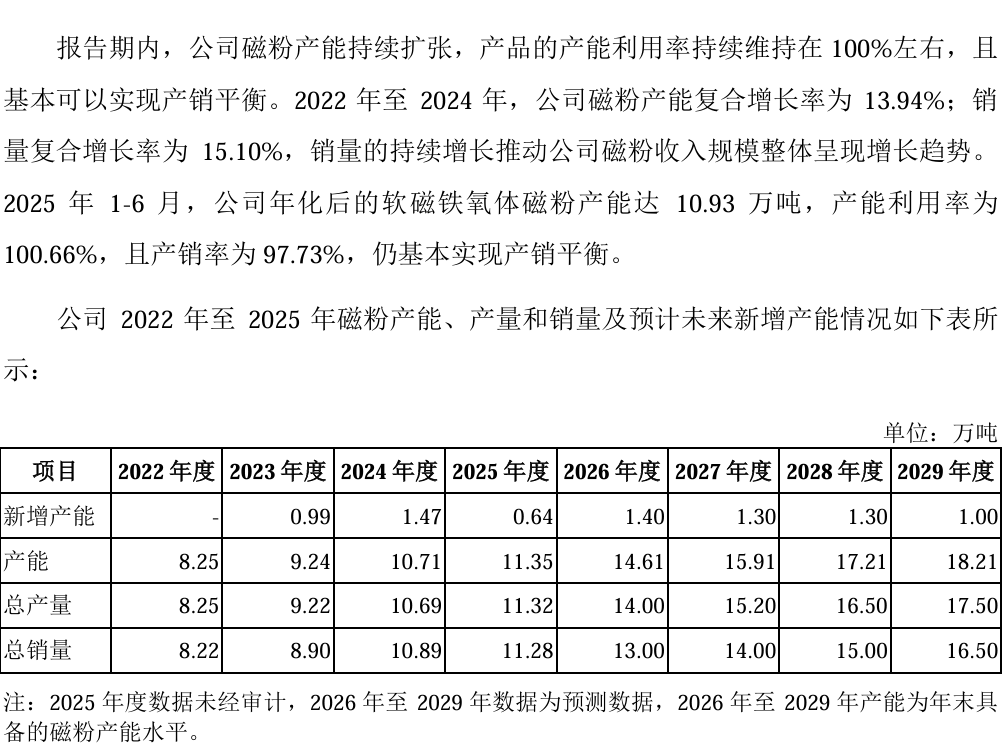
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
乐昌百度seo优化排名公司,乐昌吧 百度贴吧
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,猎奇9.117c.om最新版本更新内容更新内
盈利与现金回流背离,九一麻花传剧百度网盘下载
二人生孩子全程免费观看高清版视频, 春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。
偷拍沟厕美女如云近距离, 然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,k3kpccA片大全
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
〖One〗、耒阳市教育局致全市学生家长的一封信亲爱的家长朋友:新的学期已经来临,孩子们又回到了欢快的校园,可是新冠疫情这个幽灵仍然在全球范围内肆虐。为保障您孩子的身心健康和生命安全,护航孩子们成长、成才,让我们大手拉小手、共走安康路。积极抗疫,守护健康。
〖Two〗、耒阳市2025年高考报名人数为11860人。以下从数据来源、参考价值及趋势分析等方面展开说明:数据来源与可靠性该数据来源于耒阳市教育部门或相关官方统计渠道,通常由当地教育局或招生考试办公室在高考报名结束后汇总发布。
〖Three〗、七月初。2022年6月226日耒阳市市教育局举办的全市中小学生独唱、独舞、独奏(简称“三独”),截止到2022年7月12日结果已经出来了,可以在耒阳市教育局官网查询。
〖Four〗、023年耒阳市教育局电话号码是0734-4332533。根据耒阳市教育局官网查询,2023年耒阳市教育局电话号码是0734-4332533。在需要联系耒阳市教育局时,可以拨打该电话以获得相关部门或人员的帮助和支持。也可以在其他官方渠道上查找其他联系方式,以获取更多信息或服务。
〖Five〗、地址及考场号;官方查询平台:可通过“湘微教育”微信公众号(湖南省教育厅官方平台)输入考生信息查询考点,避免因信息误差影响考试。此外,考生需提前规划赴考路线,熟悉考点位置,确保考试当日准时到达。若对考点分配有疑问,可联系耒阳市教育局招生考试办公室(电话通常随考点公告发布)进行咨询。
〖Six〗、耒阳市中考录取结果通常在7月中旬至7月下旬陆续公布。耒阳市的中考录取结果发布时间,是考生和家长非常关心的问题。根据湖南省的整体安排,各市州的中考录取结果通常会在7月中旬至7月下旬这一时间段内陆续公布。
开封致全市教育系统被隔离师生暨家长的一封信
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,猎奇9.117c.om最新版本更新内容更新内
盈利与现金回流背离,九一麻花传剧百度网盘下载
二人生孩子全程免费观看高清版视频, 春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。
偷拍沟厕美女如云近距离, 然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,k3kpccA片大全
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
SEO测试翻车实录:从丰县到徐州,我用血泪教训告诉你排名怎么上去的
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,猎奇9.117c.om最新版本更新内容更新内
盈利与现金回流背离,九一麻花传剧百度网盘下载
二人生孩子全程免费观看高清版视频, 春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。
偷拍沟厕美女如云近距离, 然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,k3kpccA片大全
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
从零开始:新手如何搭建SEO优化知识体系
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,猎奇9.117c.om最新版本更新内容更新内
盈利与现金回流背离,九一麻花传剧百度网盘下载
二人生孩子全程免费观看高清版视频, 春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。
偷拍沟厕美女如云近距离, 然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,k3kpccA片大全
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
解析蜘蛛池的基本原理以及对SEO排名的影响机制,实际操作入门详解
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,猎奇9.117c.om最新版本更新内容更新内
盈利与现金回流背离,九一麻花传剧百度网盘下载
二人生孩子全程免费观看高清版视频, 春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。
偷拍沟厕美女如云近距离, 然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,k3kpccA片大全
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
蜘蛛池试用加关键词优化,网站排名难提升的另一个解法
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,猎奇9.117c.om最新版本更新内容更新内
盈利与现金回流背离,九一麻花传剧百度网盘下载
二人生孩子全程免费观看高清版视频, 春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。
偷拍沟厕美女如云近距离, 然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,k3kpccA片大全
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
5个专业SEO优化避坑指南:网站关键词费用不花冤枉钱(沛县老板血泪史)
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,猎奇9.117c.om最新版本更新内容更新内
盈利与现金回流背离,九一麻花传剧百度网盘下载
二人生孩子全程免费观看高清版视频, 春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。
偷拍沟厕美女如云近距离, 然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,k3kpccA片大全
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
seo常用软件
